热点资讯
- 世界杯体育片刻某一天邱兵动手写稿了-kaiyun体育官方网站登录入口 开云中国官网
- 世界杯体育卡方干系部门正在密切监控地区场面-kaiyun体育官方网站登录入口 开云中国官网
- 开云体育(中国)官方网站厦钨新能盘中涨幅超越18%-kaiyun体育官方网站登录入口 开云中国官网
- 开云体育不到一个月时候累计涨幅已接近50%-kaiyun体育官方网站登录入口 开云中国官网
- 体育游戏app平台万达电影董事长兼总裁陈祉希近日暗意-kaiyun体育官方网站登录入口 开云中国官网
- 体育游戏app平台将会赢得1000~3000平台医米积分-kaiyun体育官方网站登录入口 开云中国官网
- 开云体育(中国)官方网站她暴露通过某应对APP加入了妊妇群-kaiyun体育官方网站登录入口 开云中国官网
- 世界杯体育我好生选藏!7月27日通报:少林寺住捏涉嫌刑事作恶-kaiyun体育官方网站登录入口 开云中国官网
- 开云(中国)kaiyun网页版登录入口似乎辽沈战役在湮灭敌军的数目上获利最小-kaiyun体育官方网站登录入口 开云中国
- 体育游戏app平台除湿方法长技巧制冷更耗电-kaiyun体育官方网站登录入口 开云中国官网
世界杯体育房地产开发投资下跌13.9%-kaiyun体育官方网站登录入口 开云中国官网
- 发布日期:2026-09-21 08:10 点击次数:63
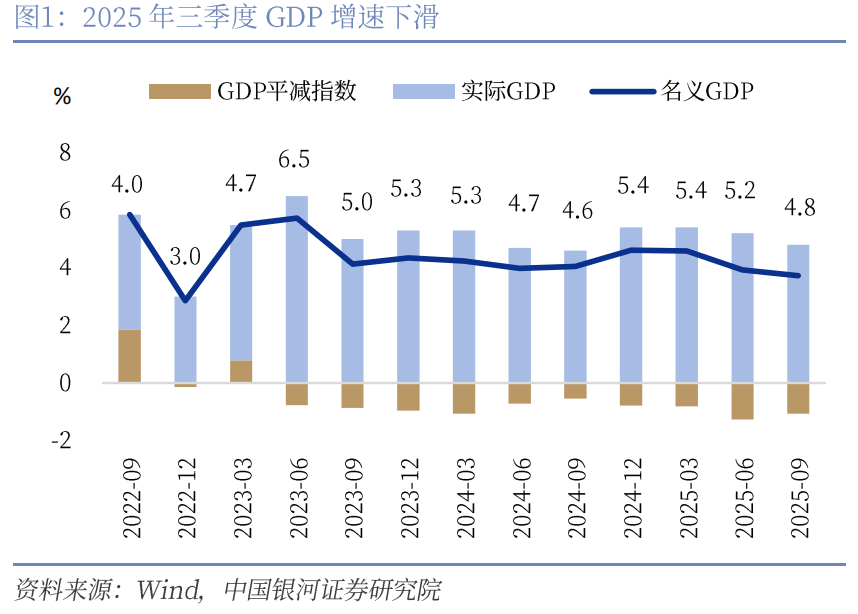
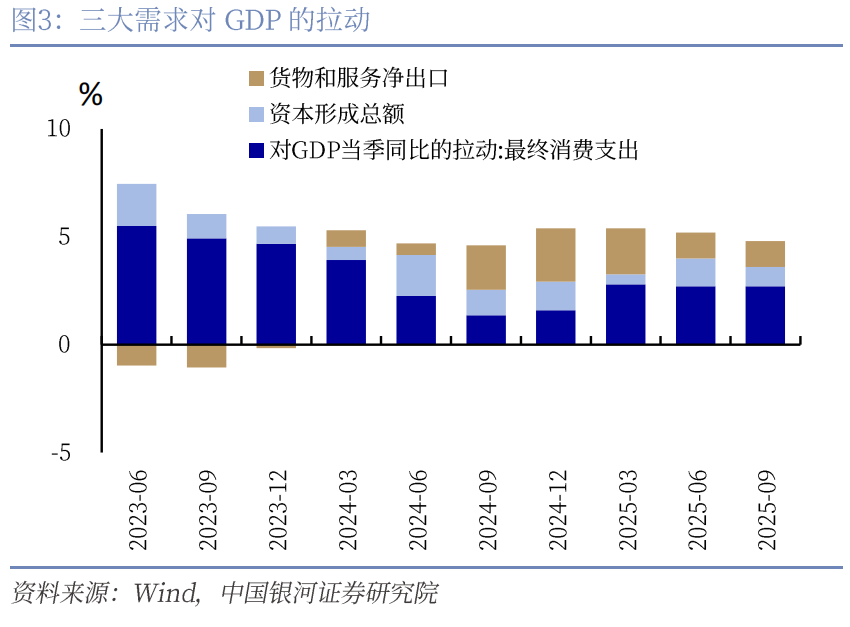
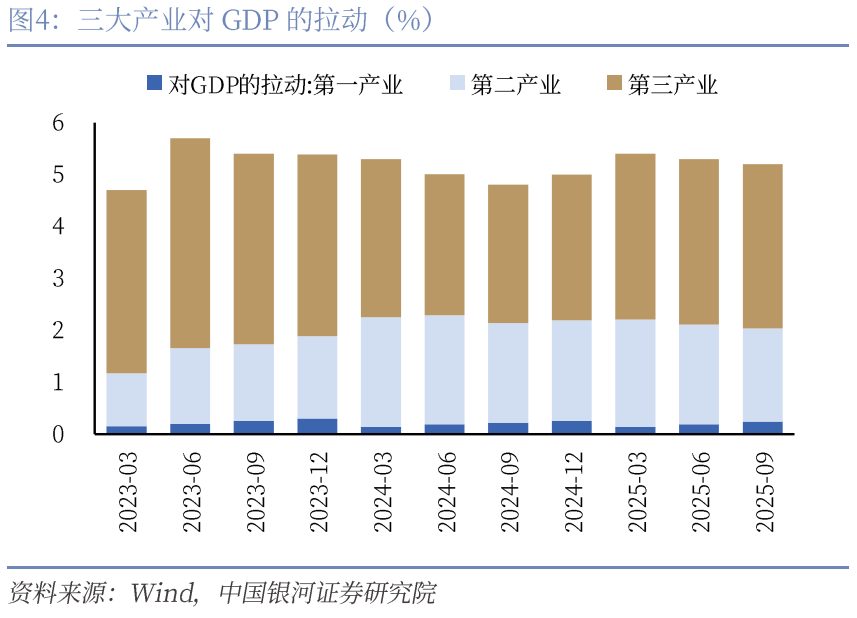
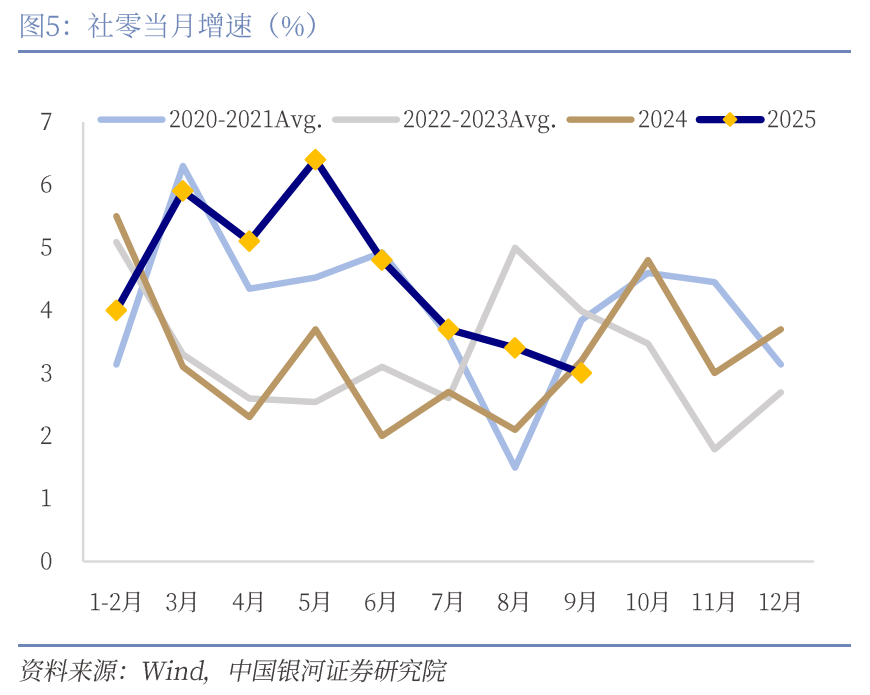
三季度不变价GDP同比增长4.8%,较二季度增速小幅回落,情势GDP同比增长3.7%,与前值基本执平,前三季度GDP同比增长5.2%,比上年全年和上年同期分辩加速0.2、0.4个百分点,四季度GDP需要达到4.5%傍边,以完周至年5%的观点,温雅四中全会关于现时经济责任的判断。从供给端来看,工业加多值当月同比+6.5%(前值5.2%),分娩保执细密阐扬;服务业分娩指数同比增长5.6%(前值5.6%),信息软件业、金融业、租借和商务服务业延续高增态势。从需求端来看,三季度“三驾马车”(最终糜掷开销、成本酿成总和、货色和服务净出口)对经济增长孝敬率分辩为56.6%、18.9%和24.5%。9月社零增速3.0%(前值3.4%),其中家电类增速回落至3.3%,以旧换新类糜掷品增速9.3%,计谋遵守退坡较为明显。1-9月固定资产投资累计增速-0.5%,9月当月估算增速-7.1%(与前值基本执平),地产、基建、制造业累计增速分辩录得-13.9%、1.1%、4%,当月估算增速分辩为-21.3%、-4.6%、-1.9%,地产和制造业放慢加速,基建有所拘谨。出口保管韧性,三季度生意顺差创历史新高,依然是经济增长的要紧支执。预计四季度,在一揽子计谋助力下,投资和糜掷增速有望企稳朝上,内需缓缓死力外需,四季度GDP环比和同比增速均有望改善,同比增速将进一步向5%贴近,全年大略顺利完成5%傍边的经济增长观点。
起头:中国银行宏不雅 ]article_adlist-->作家:张迪 许冬石 吕雷 赵红蕾 铁伟奥
01
GDP平方回落,物价回升仍是三季度重心
2025年三季度我国GDP增长持续回落,GDP增速略低于观点值,顺应商场预期。三季度GDP总量达到354,500亿元,GDP增速4.8%,与预期一致,比一季度增速有所减缓。GDP情势增速3.7%,比二季度下滑0.2%。三季度GDP环比增速1.1%,保执牢固。
2025年前三季度,我国GDP竣事5.2%的增长,增速进步预期。2025年前三季度经济增速一经进步全年5%的经济增长观点,预示着四季度经济计谋推出的蹙迫性下跌。三季度我国经济计谋主要以存量为主,四季度恭候四中全会和中央经济责任会议对2026年作念出安排。
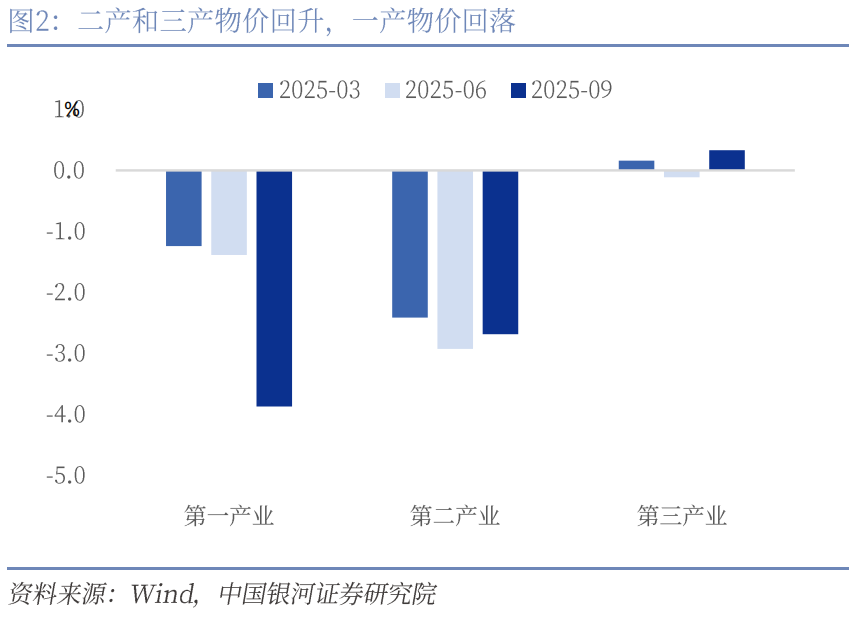
三季度物价有所回升,三产物价执续正增长,二产物价回落速率减缓。从经济增长来看,三季度情势GDP持续下行。三季度情势GDP增长3.7%,处于回落状况,3季度社会零卖糜掷增速回落2个百分点至3.0%,固定资产投资增速达到了-0.5%,制造业投资、基础圭臬投资和房地产投资持续下滑,投资的孝敬减少使得GDP增速减轻。然而工业分娩仍然保执繁荣,何况第二产业商品价钱回落速率减缓,各行业自愿调整使得制造业企业利润回升。第三产业物价正增长幅度扩大,物价插足正轮回。三季度拉低物价的主要部门是第一产业,CPI三季度录得负增长。
四季度物价自如回升、经济增速小幅回落,举座阐扬可能略弱于三季度。率先,带动物价下行的第一产业在四季度回弹,猪肉、鸡蛋一经处于历史低位,何况糜掷旺季到来,蔬菜等价钱也插足季节性上行期。其次,四季度工业品价钱可能持续小幅回升。分娩仍然保执繁荣,卑鄙廉价的焦煤、焦炭等价钱插足糜掷旺季。制造业企业进行整合调整,中游行业价钱水平有所规复。有色金属行业持续受益于电子和AI产业链投资保执强势。惟有原油价钱可能处于回落状况,可能拉低相干产品价钱。终末,出口价钱在三季度下滑后可能插足牢固期。
需要看到直至三季度,净出口对GDP增速的孝敬依然处于高位。三季度净出口对GDP新增部分的孝敬达到24.5%,这是成本酿成下滑后净出口的被迫上行。预计全年净出口对GDP增速的孝敬在25%以上,踏实出口是踏实经济要紧的程序。
四季度是计谋密集期,亦然新增计谋的落地期,投资的回升是不错意象的。社会糜掷零卖中,以旧换新商品糜掷增速下行,基建投资增速快速走低,这均标明政府投资的减轻。制造业投资中,开荒更新相对牢固,但建筑安装投资快速下滑,新产业的投资主要拉动的是开荒投资。在这种情况下,我国政府财政进款创出新高,计谋空间仍然存在,需要在四季度下发。同期四季度5000亿新式计谋性金融器用和5000亿场地债结存名额资金下放,四季度同期可能有2026年场地政府专项债提前下发。综上,四季度投资可能处于回升状况。
2025年基本收官,四季度预计经济牢固,全年竣事5.0%的经济增速。2025年财政资金对经济的拉动作用较为明显,2026年预期仍然执续。2025年净出口对我国经济增长孝敬度大幅上行,2026年这种趋势可能有所变化。预计2026年仍然保执5%傍边的经济增长,跟着投资回升情势GDP上行,物价持续回升,住户和企业的体感加多。
02
糜掷全面回暖基础尚不牢固
举座糜掷增长略低于预期,商品零卖执续走弱,服务零卖牢固,餐饮再度转降。9月社会糜掷品零卖总和同比增长3.0%,前值3.4%,其中,除汽车除外的糜掷品零卖额增长3.2%,前值3.7%。9月商品零卖增速3.3%,前值3.6%;餐饮收入增长0.9%,前值2.1%;1-9月服务零卖额增速为5.2%,较前值回升0.1个百分点。
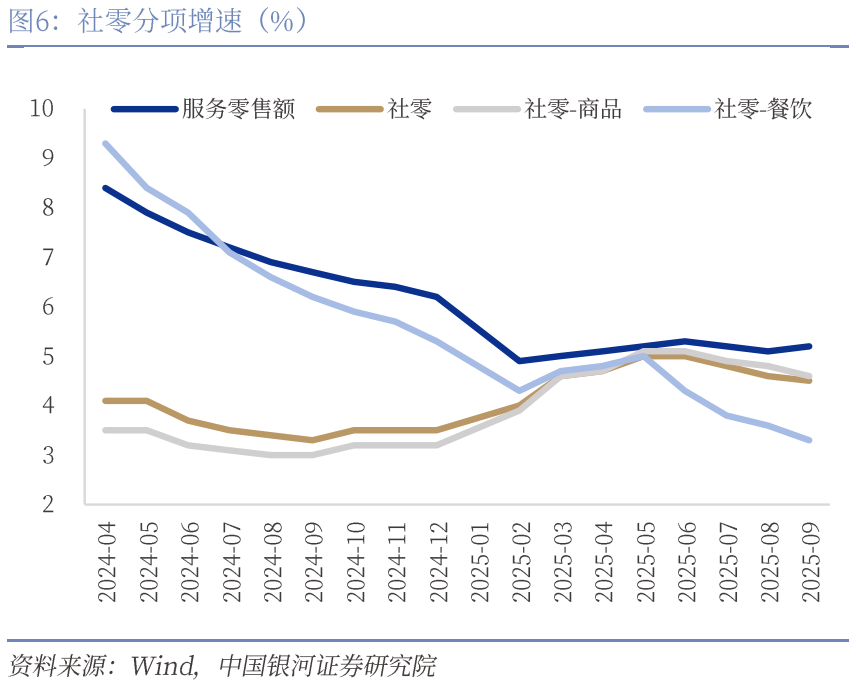
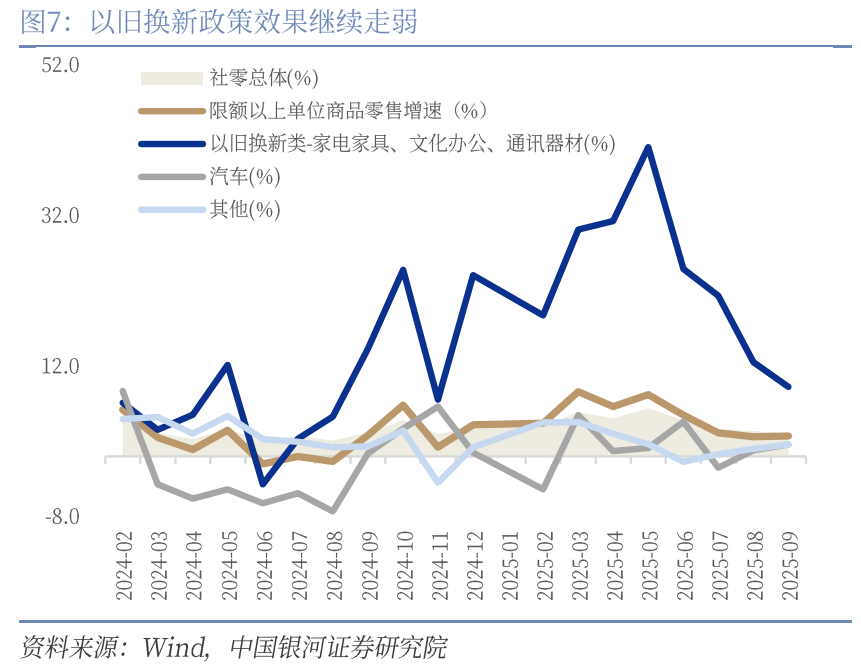
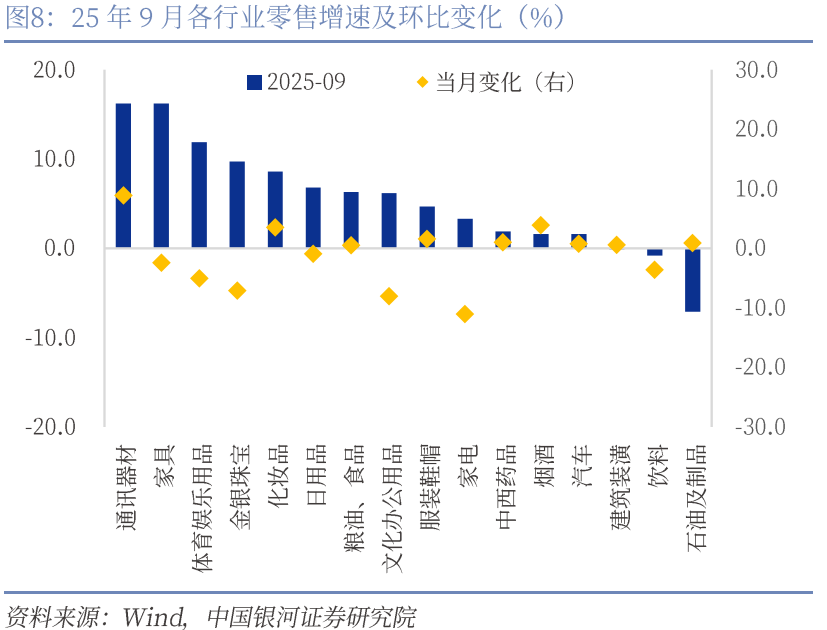
商品零卖延续结构性分化,改善型糜掷保管一定景气度。9月零卖增速最高的分辩是通信器材(16.2%)、产品(16.2%)、体育文娱用品(11.9%)、金银珠宝(9.7%),通信器材受益于AI手机换代预期;产品类则在家装需求开释的推动及旧年低基数影响下竣事同比高增;体育文娱用品保管两位数增长,住户健康糜掷趋势延续,户外通顺装备、健身类产品需求执续升温;金银珠宝则受益于金价高涨、旧年低基数等身分。与之相对的是,家电类零卖增速仅为3.3%,较上月大幅回落11.0个百分点;文化办公用品类同比仅增6.2%,较上月亦显贵下滑8.0个百分点,以旧换新计谋的前期透支效应露出。此外,建材、汽车等可选糜掷品类保管低速增长或小幅下滑,反馈出举座糜掷动能仍处于弱建立阶段。
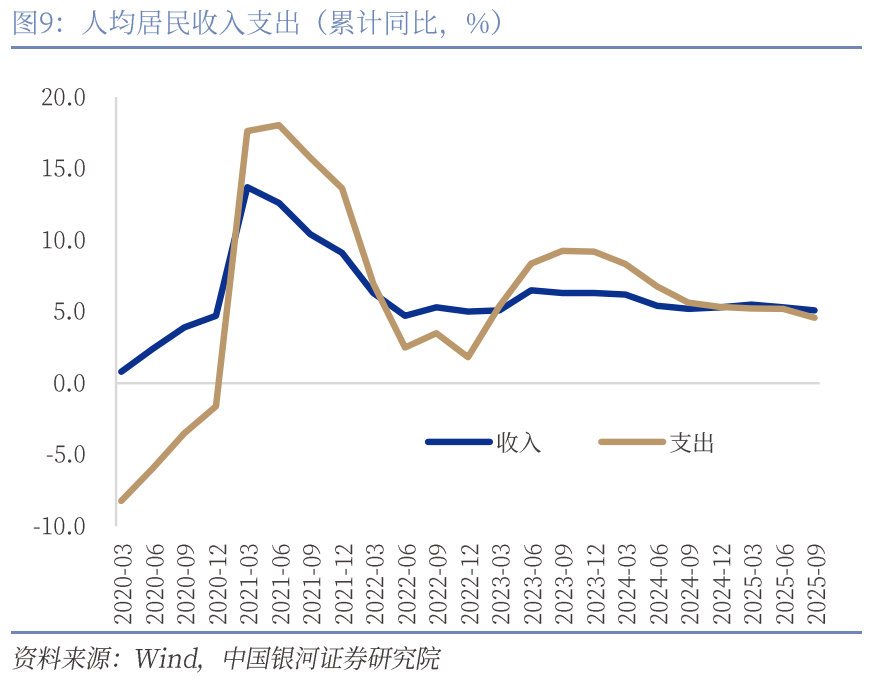
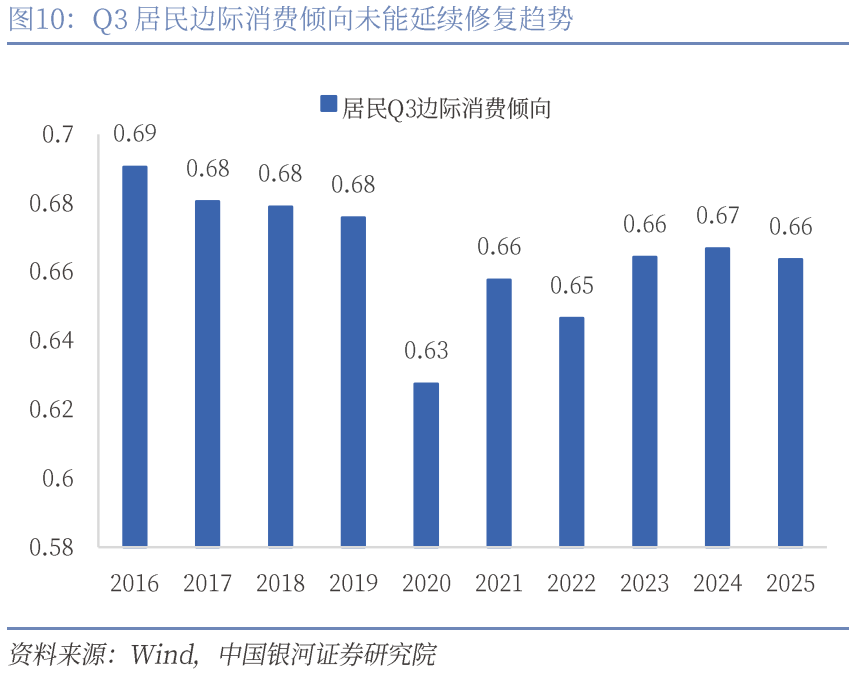
糜掷开销推广逾期于收入增长,糜掷内灵活能尚不牢固。本年三季度,东谈主均住户收入和开销累计增速分辩为5.1%、4.6%,较旧年同期分辩降0.1、1.1个百分点,年内开销增速显贵逾期于收入增长,住户糜掷倾向未能延续建立趋势,较旧年三季度有所下跌,这标明情势收入的增长向糜掷开销的转动受到制约。制约一方面来自于管事与收入信心尚未获取根底改善,另一方面或与糜掷物价水平执续低位,压低了情势开销增速关联。总体来看,现时住户收入虽保执仁爱增长,但糜掷开销的推广较为逾期,住户糜掷倾向的回落反馈出信心建立不充分和糜掷能源不及,促进更具执续性、更粗俗的糜掷动能开释,仍需喜爱对低收入群体、后生群体及改善型糜掷场景的支执和指令。
03
固定资产投资:制造业下滑较大,基建动能减轻
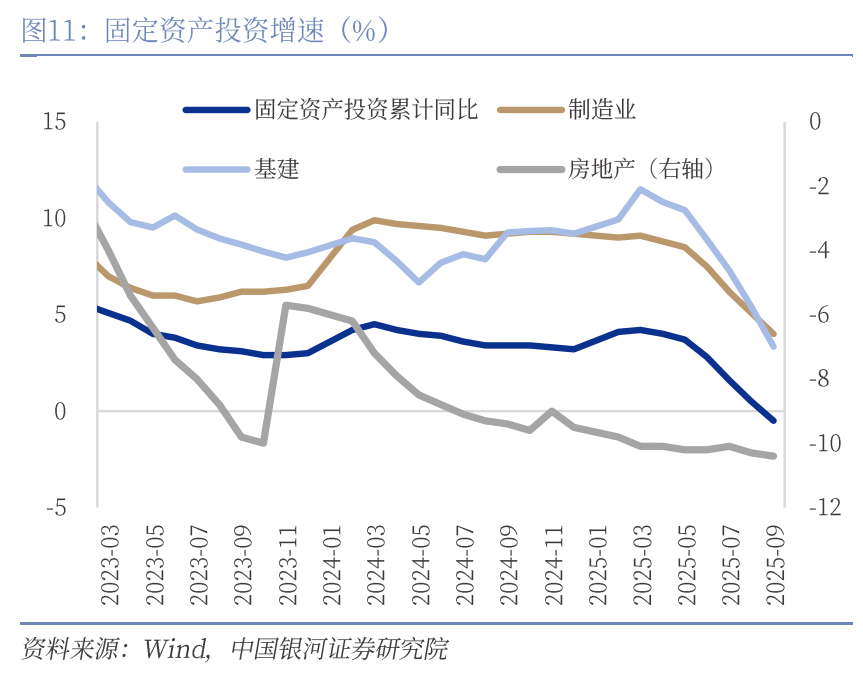
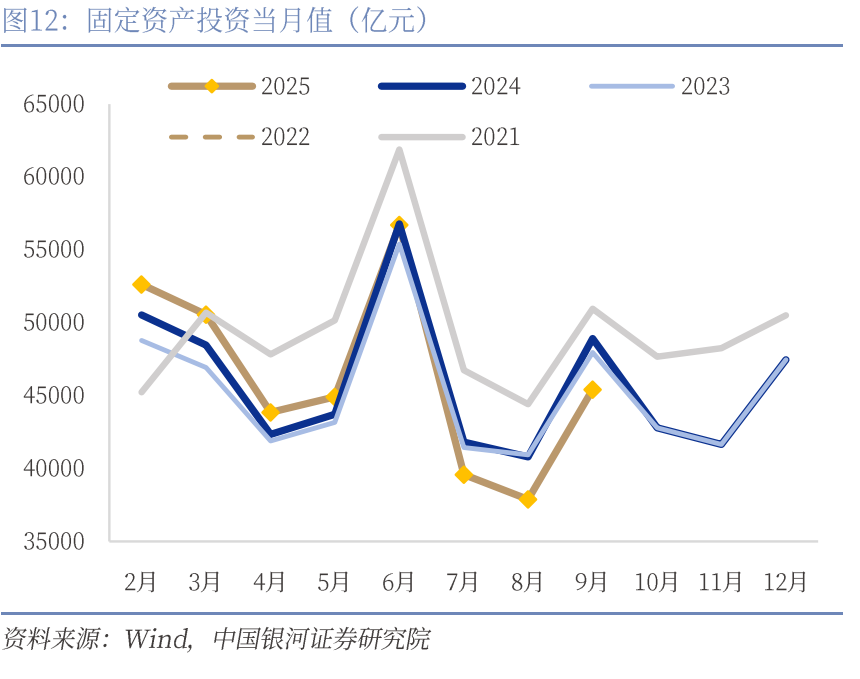
2025年前三季度,寰球固定资产投资(不含农户)371535亿元,同比下跌0.5%;扣除房地产开发投资,寰球固定资产投资增长3.0%。分鸿沟看,基础圭臬投资同比增长1.1%,制造业投资增长4.0%,房地产开发投资下跌13.9%。寰球新建商品房销售面积65835万平方米,同比下跌5.5%;新建商品房销售额63040亿元,下跌7.9%。分产业看,第一产业投资同比增长4.6%,第二产业投资增长6.3%,第三产业投资下跌4.3%。民间投资同比下跌3.1%;扣除房地产开发投资,民间投资增长2.1%。
制造业投资:边缘下滑幅度较大
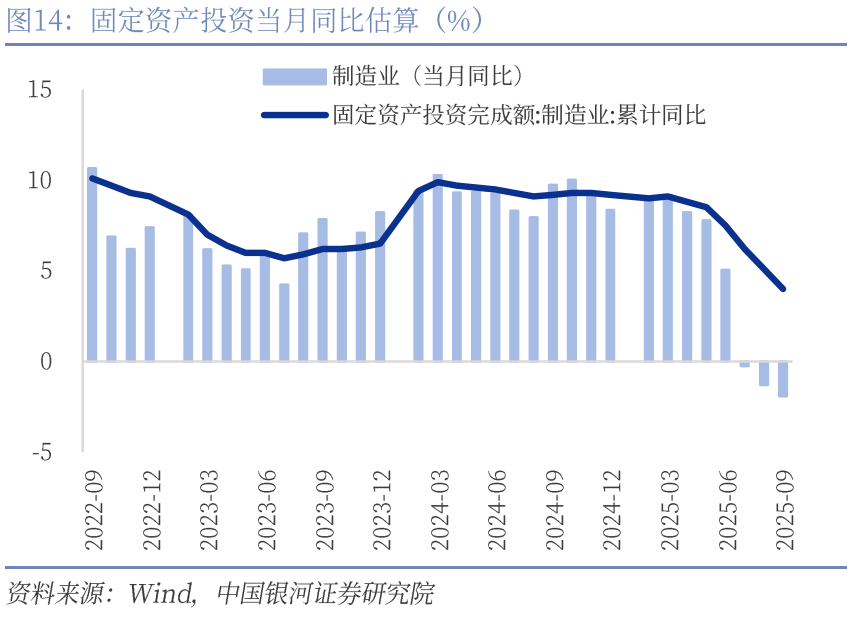
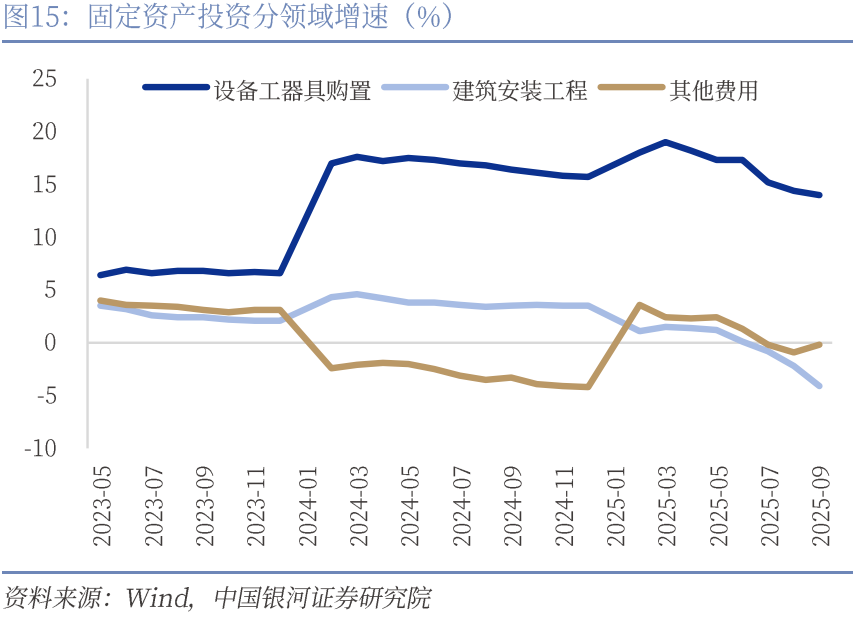
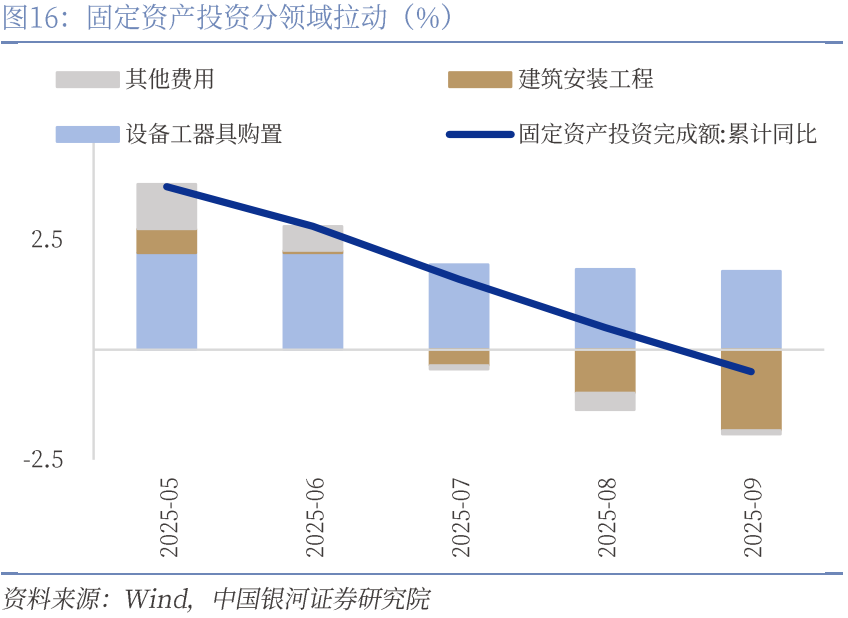
制造业投资下滑较大。1-9月制造业投资边缘下滑1.1pct至4%,制造业投资吞并6个月下滑,且吞并4个月下滑大于1pct,咱们测算9月制造业投资当月同比或为-1.92%。分鸿沟来看,开荒更新成为拉动固定资产投资正增长的独一神志,建筑安装工程和其他用度均保执为负增。1-9月开荒工器具购置投资增速为14%(前值14.4%);而建筑安装工程和其他用度录得-4.1%和-0.2%(前值-2.2%和-0.9%)。
制造业投资在高基数下缓缓走弱,开荒更新边缘递减和反内卷是主因。制造业动作我国经济的压舱石,2024年全年在稳增长和开荒更新计谋的双重支执下促进投资保执较高增速,制造业投资在2024年全年保执9%以上。但来到2025年下半年,一是开荒跟新计谋濒临边缘效应递减,企业的开荒和可更新开荒是有上限的;二是“反内卷”倡议或一经影响企业投资有预备,因为制造业投资影响的是企业翌日的产能,而要是企业对翌日预期不踏实,或是由于计谋等信号让企业对投资保执不雅望气派,就会减少投资扩产。这点咱们不错在建筑安装工程神志投资增速从6月大幅下滑,7月转负获取印证,6月底汽车行业打响了本轮反内卷的第一枪。
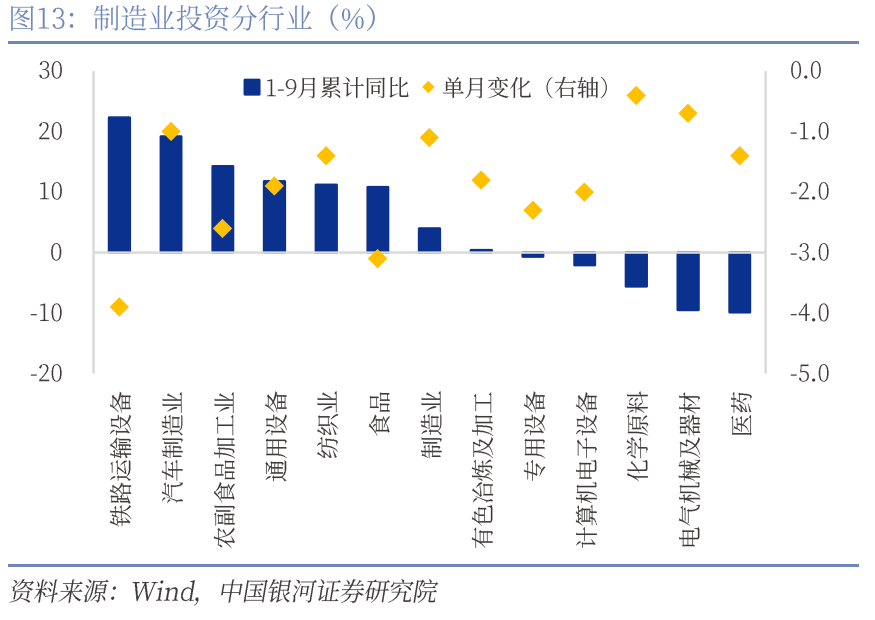
分行业来看,开荒更新和产业升级是拉动制造业投资的主力。前三季度开荒工器具购置投资同比增长14.0%,拉动沿途投资增长2.0个百分点,执续保执两位数增长,是拉动投资的要紧支点。与开荒更新相干的筹办机及办公开荒制造业、通用开荒制造业、铁路船舶航空航天和其他运载开荒制造业投资分辩增长7.4%、11.8%、22.3%。汽车制造业投资增速累计同比19.2%,依然保执较高增速但下跌1pct,汽车行业天然在推动反内卷,不外主要聚焦于销售和付款上,新能源转型依然让汽车行业投资保执高增。不出门口产业链投资下跌运行露出,电子信息、电器机械以及医药制造投资前三季度投资累计分辩-2.1%、-9.5%和-9.9%,其中电子信息本月降幅达到2pct。
基建投资:延续下行趋势
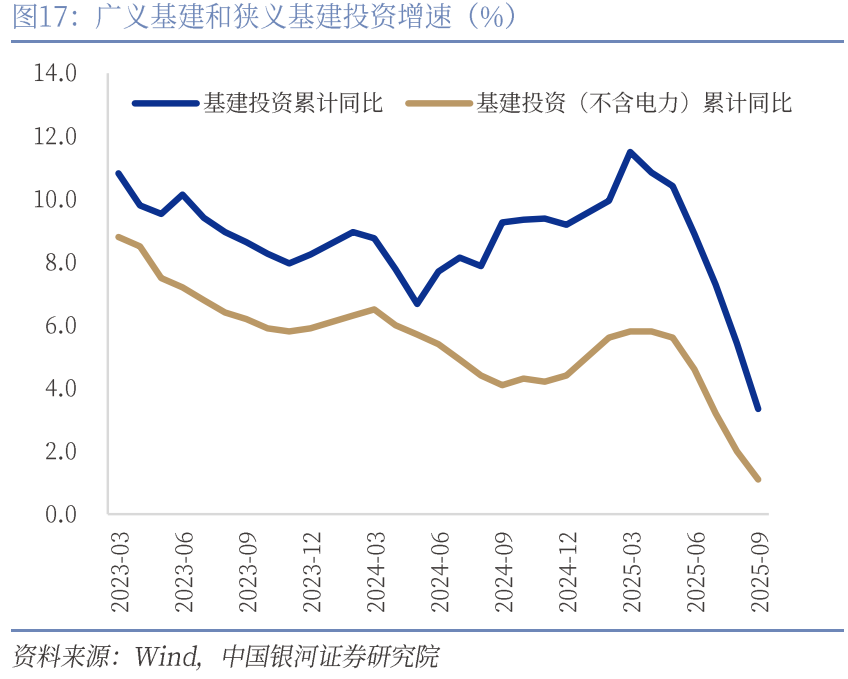
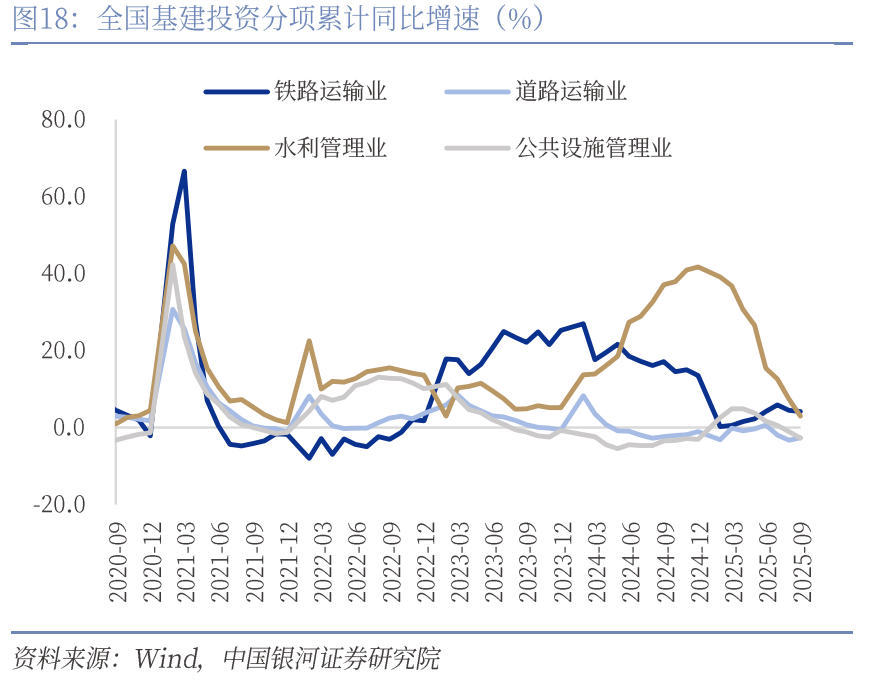
基建投资延续下行趋势。1-9月狭义基建投资累计增速1.1%,较上月回落0.9个百分点。估算当月基建投资增速-4.7%(前值-5.9%),显贵低于季节性。其中水利处置业、铁路运载业、环球圭臬处置业增速分辩较前值降4.4、0.3、1.7个百分点,谈路运载业跌势企稳但仍为负增长。9月建筑业PMI仍在非景气区间。资金端来看,近期中央对场地财力的补充有望对四季度投资增速酿成一定支执。1-9月政府债累计融资11.4万亿元,较旧年同期多增约4.3万亿元,但在化债压力下场地政府关于新增神志大皆保执严慎。近期中央财政从场地政府债务结存名额中安排5000亿元下达场地,这次周转场地债务名额使用范围也有所拓展,除用于补充场地政府轮廓财力,还安排额度用于经济大省顺应条款的神志建设,精确支执扩大有用投资,更好证据经济大省挑大梁作用,同期,财政部明确本年将持续提前下达2026年新增场地政府债务名额,后续专项债刊行节拍有望建立,年中以来加速回落的投资增速有望迎来资金支执。
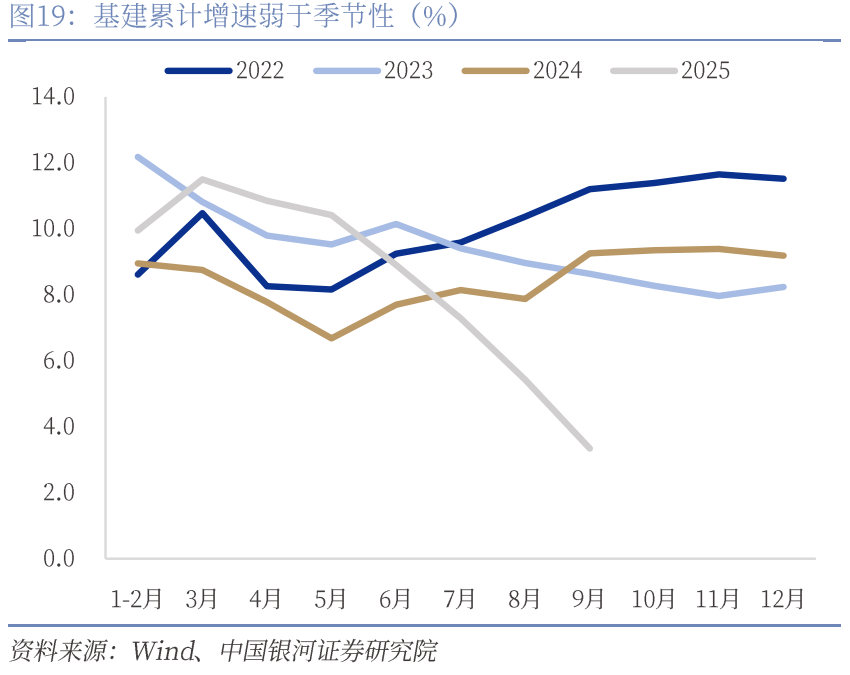
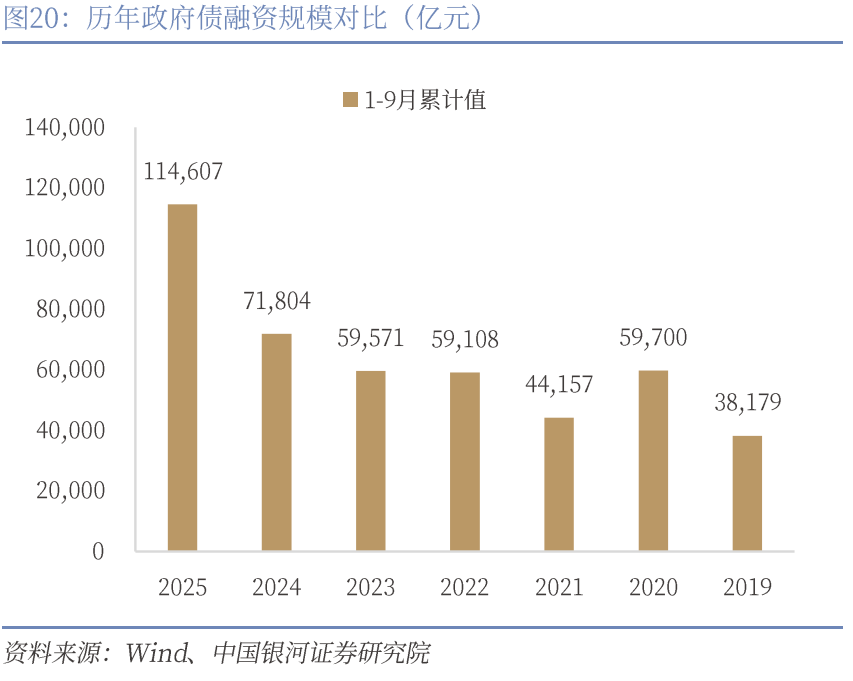
房地产:销售持续以价换量,施工因天气下滑较大
商品房销售持续以价换量。销售端,9月商品房销售面积降幅扩大,1—9月份,寰球新建商品房销售面积65835万平方米,同比下跌5.5%(前值-4.7%);新建商品房销售额63040亿元,下跌7.9%(前值-7.3%)。销售额降幅快于销售面积示意现在地产商场仍在以价换量。库存方面,商品房住宅库存本月录得39937万平米,环比下跌292万平米,吞并7个月保执去库,但已运行边缘放缓,待售面积增速再度上升至5.8%(前值5.4%)。需求端仍然有待提振。
价钱端,新址价钱跌幅执续收窄,但一线二手房价钱负增再度扩大。9月70大中城市一、二、三线新址价钱执续收窄,本月分辩为-0.7%、-2.1%和-3.4%(前值-0.9%、-2.4%和-3.7%),趋势缓缓回升中。不外二手房和新址价钱的分化仍然明显,一方面或标明本色需求仍不踏实;另一方面,一线城市购房者对屋子的要求也愈加尖刻,对“好屋子”的需求束缚提高。
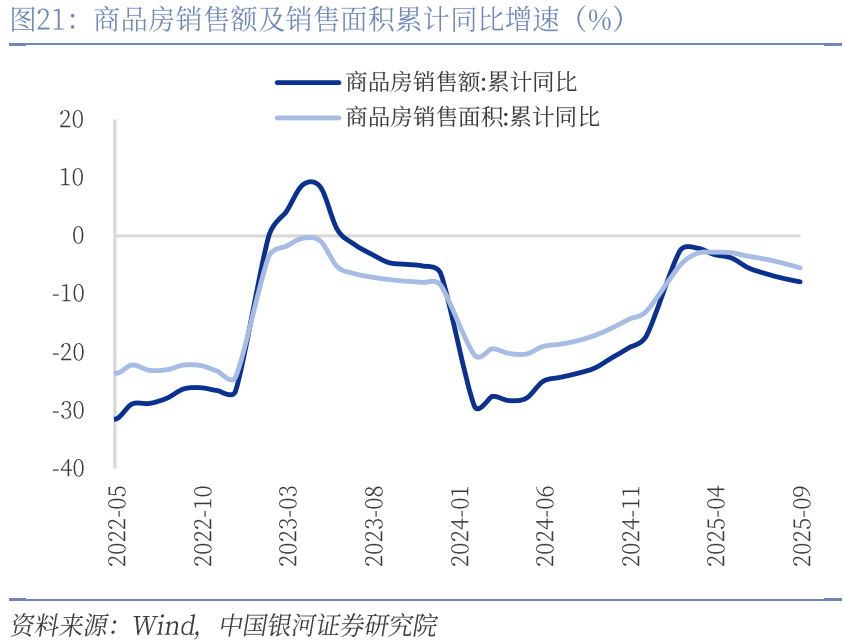
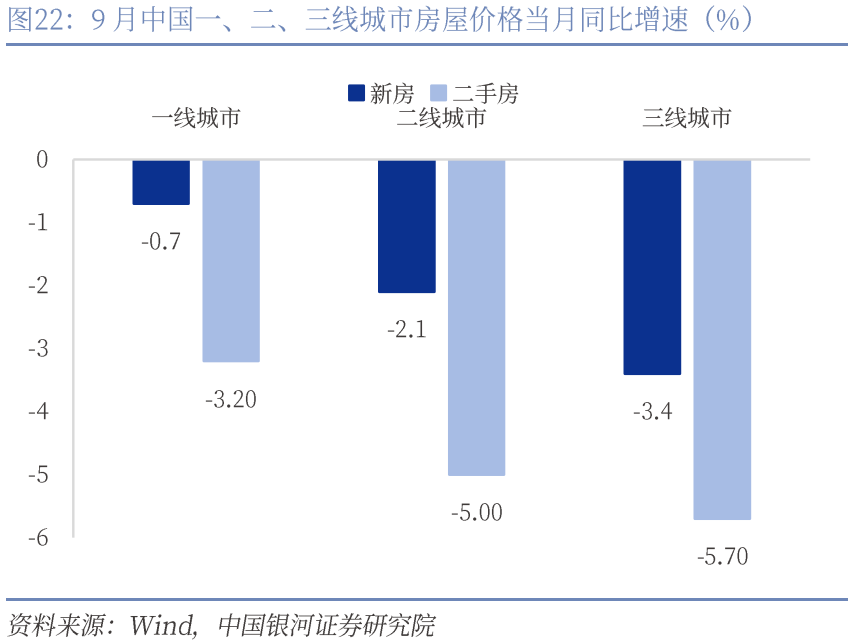
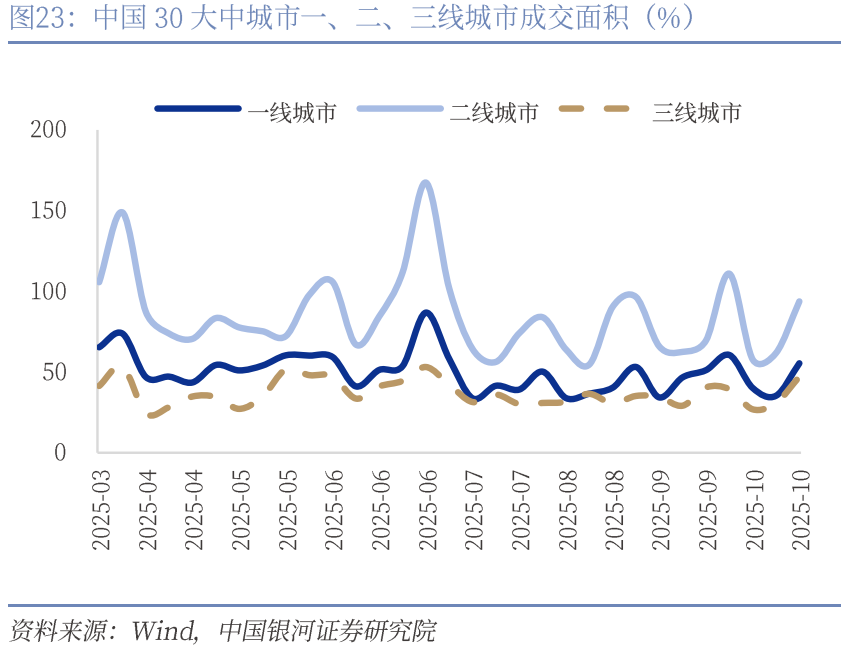
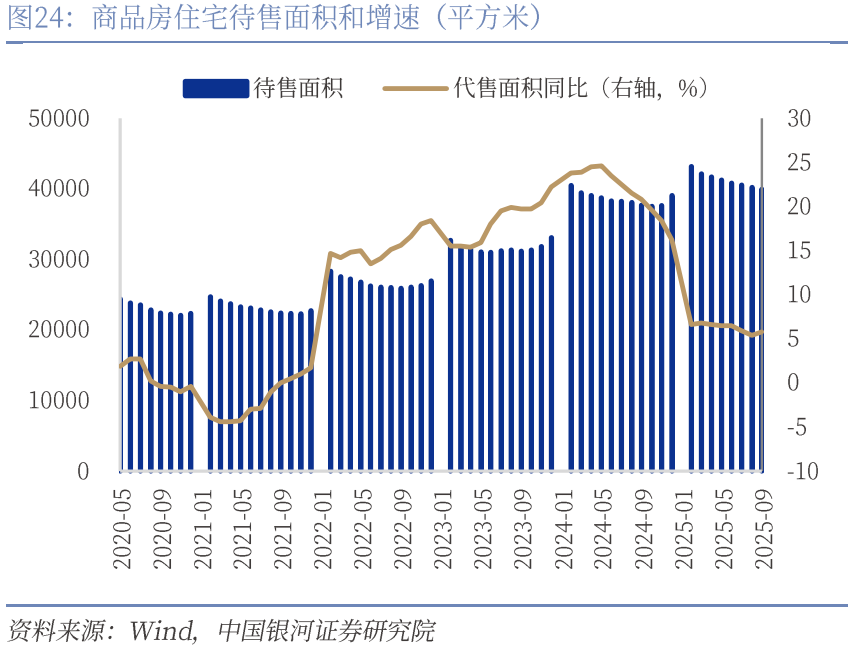
投资端增速走弱。1—9份,寰球房地产开发投资67706亿元,同比下跌13.9%(前值-12.9%)。咱们估算当月投资增速为-21.3%(前值-19.46%)。投资端的走弱主要来自于需求侧仍然偏弱,从资金起头来看,订金及预收额录得-10.41%(前值-10.6%)、个东谈主按揭贷款录得-10.78%(前值-10.71%),不错看出销售回款的负增长走扩。国内贷款本月增速由正传负至-1.5%,房企资金起头仍有待加强。
建设端顶点天气影响施工持续走弱,新开工和完竣负增长有所回升。1—9月份,房地产开发企业房屋施工面积648580万平方米,同比下跌9.4%(前值-9.3%)。房屋新开工面积45399万平方米,下跌18.9%(前值-19.5%)。房屋完竣面积31129万平方米,下跌15.3%(前值-17%)。9月寰球出现顶点沉静仍然较多,高温、多雨、台风影响户外开工。9月以来3个台风登陆我国,寰球平均降水量80.1毫米,较长年同期偏多32.4%,为1961年以来历史同期第四多,寰球平均气温18.2℃,较长年同期偏高1.0℃,为1961年以来历史同期第四高。
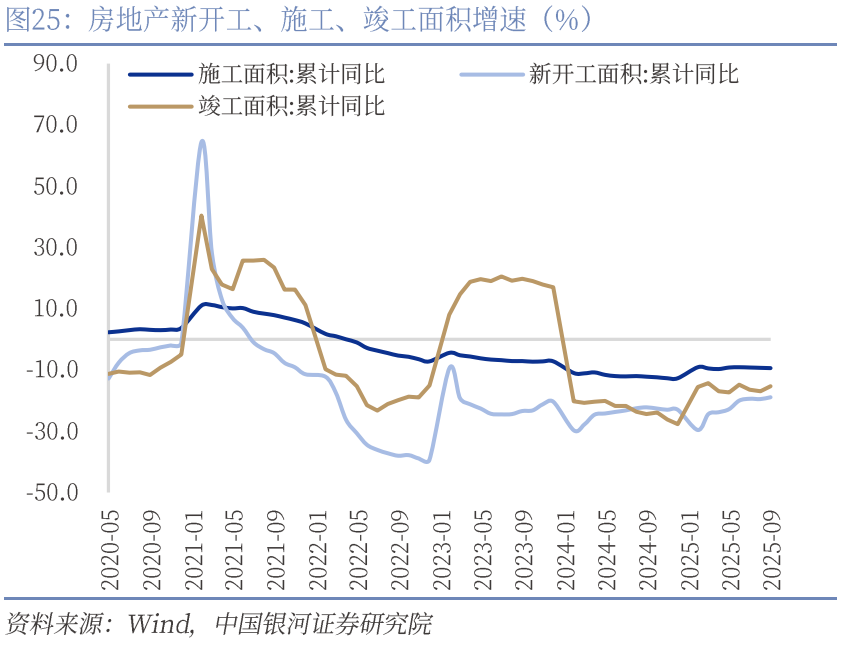
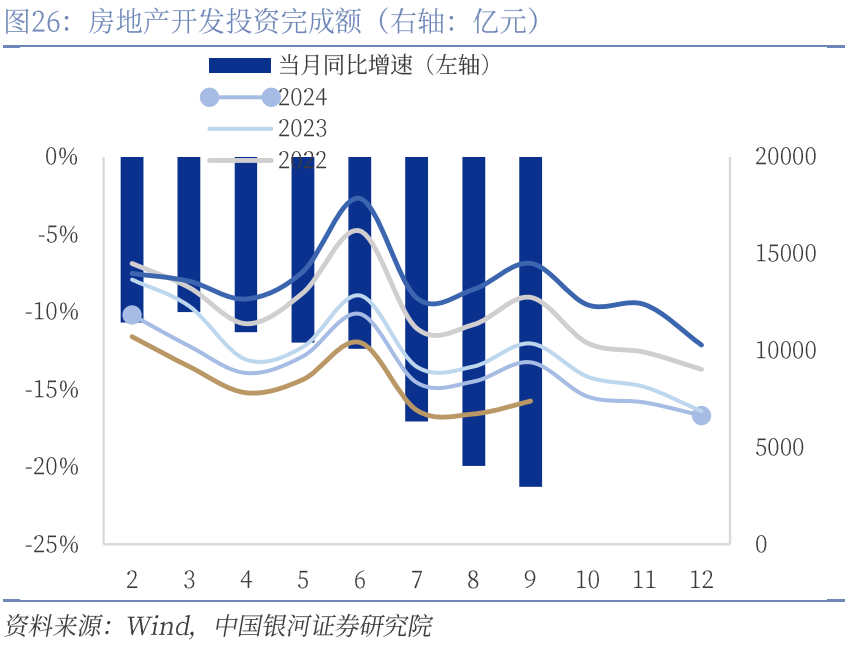
04
工业分娩:工业加多值大幅反弹
9月份,鸿沟以上工业加多值同比本色增长6.5%。从环比看,9月份,鸿沟以上工业加多值比上月增长0.64%。1—9月份,鸿沟以上工业加多值同比增长6.2%。
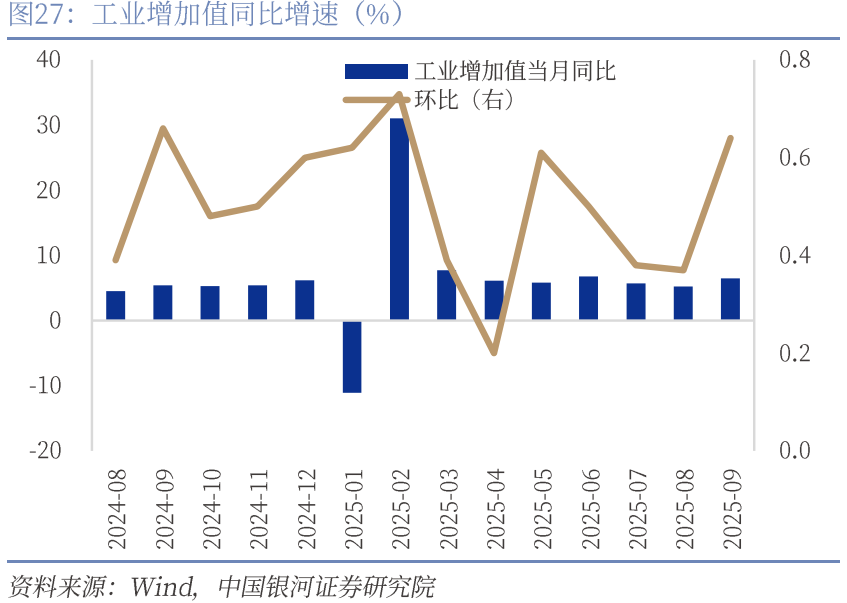
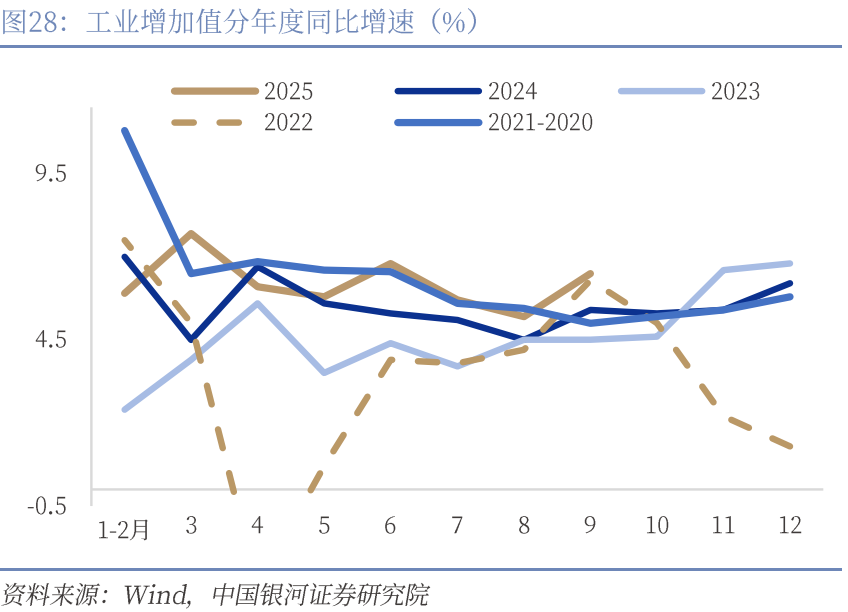
9月工业加多值大幅反弹,“抢出口”和“抢两新”重复“金九银十”是主要原因。9月工业加多值超预期反弹主要有三个方面。
一是“金九银十”为分娩旺季,分娩在秋季季节性走高,但本次涨幅仍高于夙昔季节均值(5.4%)。
二是出口增速大幅抬升带动产品产量上行,9月我国出口商品3286亿好意思元,同比增速为8.3%(前值4.4%),夙昔十年出口增速同期均值为2.9%,全球经济景气度保执复苏以及商场多元化的执续鼓吹对出口增速带来支执。
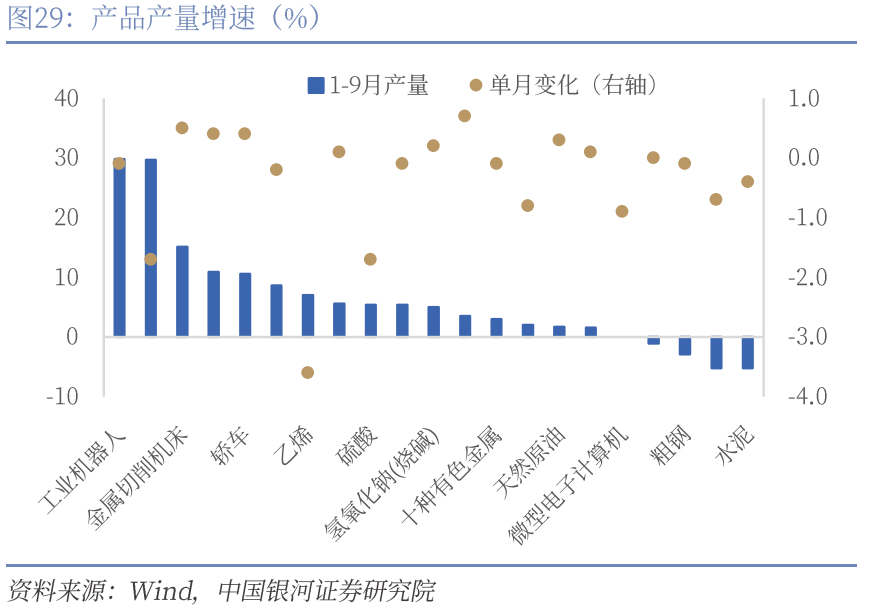
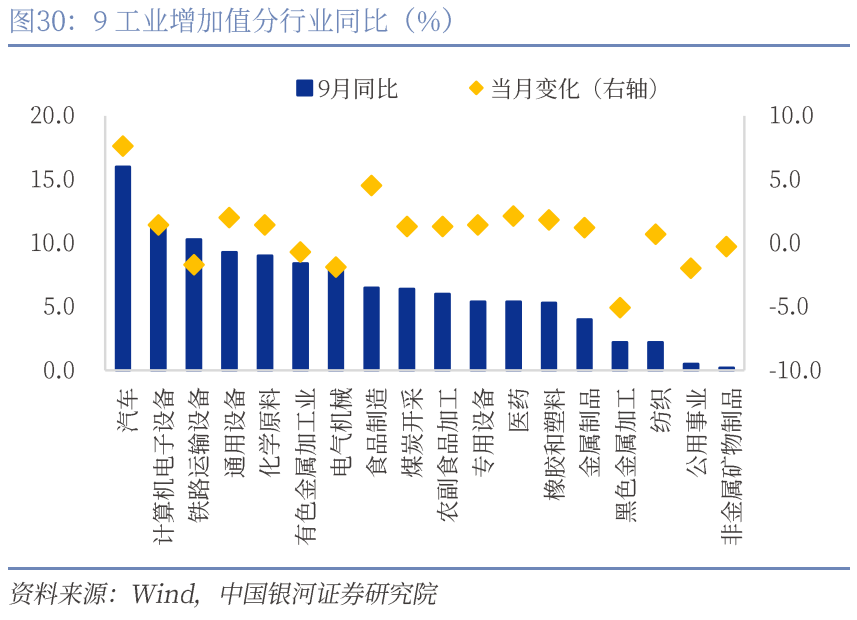
三是 “两新”计谋天然仍在证据遵守,“两新”“两重”等扩内需计谋效应执续向分娩端传导,带动了开荒制造、糜掷品制造相干行业和产品分娩,更推动了智能智造、绿色制造、数字技巧等鸿沟的分娩推广与技巧迭代,为产业结构优化、新旧动能调理按下了“快进键”。9月汽车、电子信息、通用开荒增速分辩加多7.6pct、1.4pct和2pct至16%、11%和9.3%;前三季度鸿沟以上锂离子电板制造、船舶及相干安设制造、电机制造等行业加多值同比分辩增长29.8%、22.9%、17.1%。分产品看,3D打印开荒、工业机器东谈主、新能源汽车产品产量同比分辩增长40.5%、29.8%、29.7%。
技巧改换助力传统产业获新动能。证据国度统计局解读,本年以来,传统产业积极对接“互联网+”“AI+”“数字+”,加速开荒更新与技巧改换,束缚本旨新活力。前三季度,鸿沟以上化学原料和化学成品制造业、化学纤维制造业、农副食物加工业等行业加多值同比分辩增长8.1%、7.6%、6.7%。化纤、建材等行业加速吐旧容新,相干产品产量较快增长。前三季度,高性能化学纤维、生物基化学纤维产量同比分辩增长34.0%、20.2%,纤维增强塑料成品产量增长26.3%。
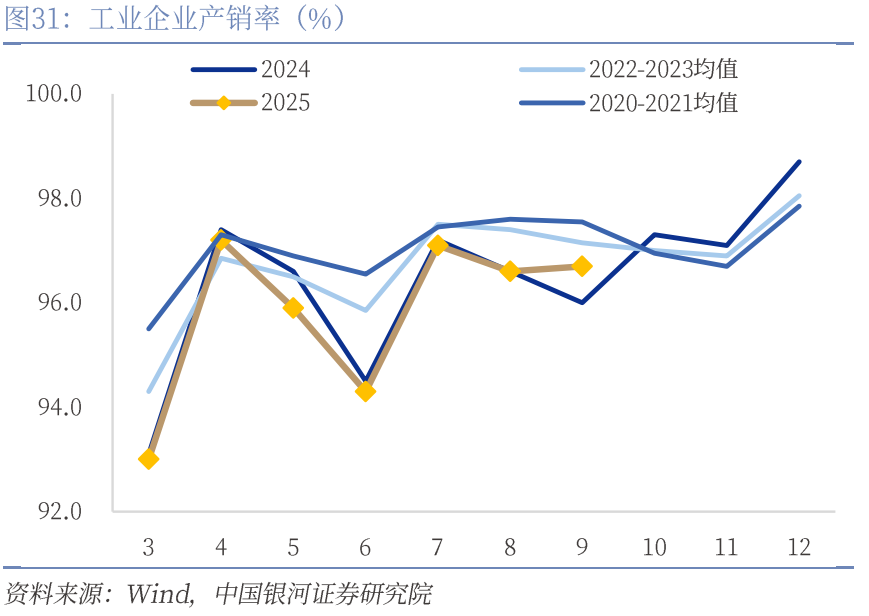
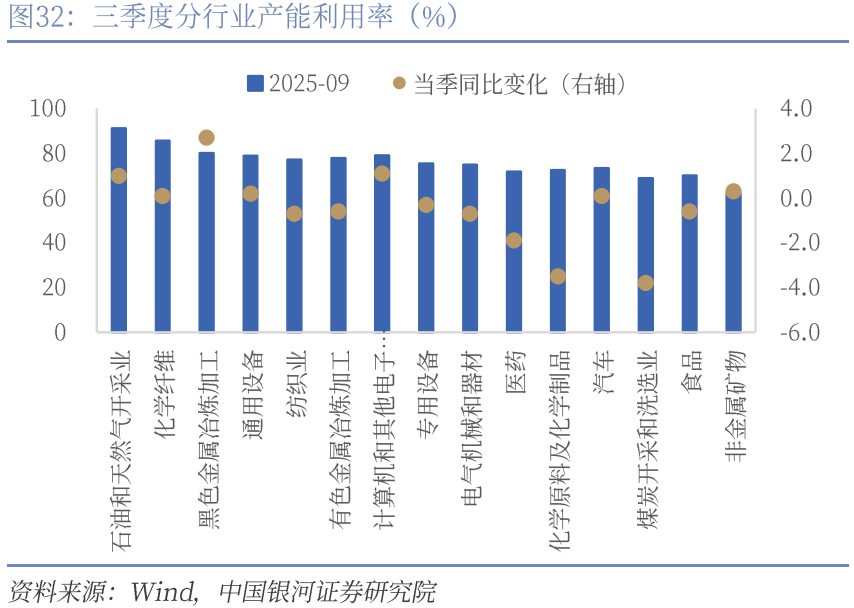
产销同比回暖,但距离历史均值还有差距。9月产销率为96.7%,环比上升0.1pct,同比提高0.7pct。产销率9月上行通常反馈了出口端需求的加多以及内需的复苏。不外距离历史均值97.4%还有一定差距,需求端仍还有进步空间。从产能应用率来看,煤炭开采(68.9%)、非金属矿物(62%)、玄色金属冶真金不怕火(80.1%)、专用开荒(75.5%)、纺织业(77.2%)和医药(71.9%)环比下滑;通用开荒(78.9%)、电气机械(74.9%)、电子信息(79%)、汽车(73.3%)以及食物制造(70.1%)环比上行。
05
管事:安闲率下行但同比仍有进步
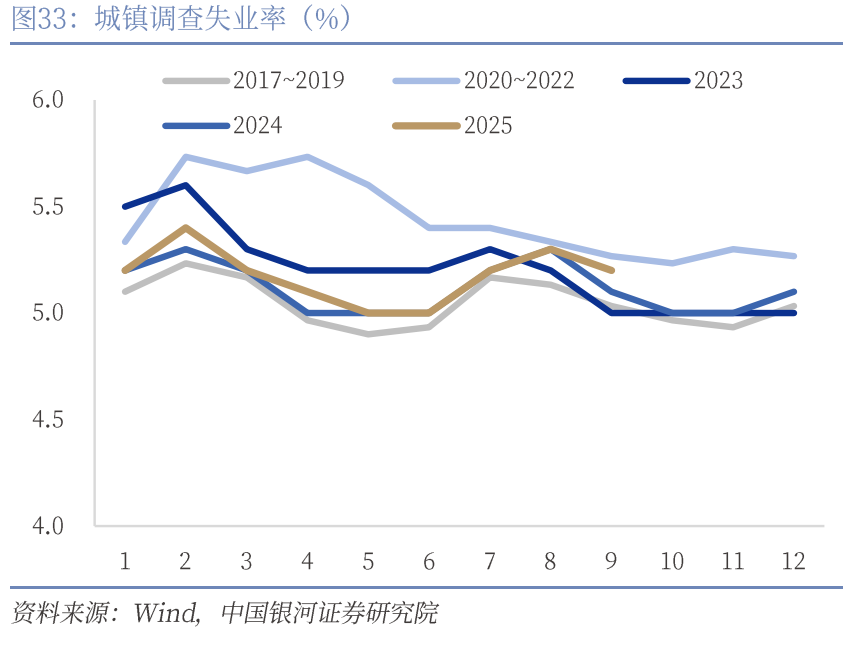
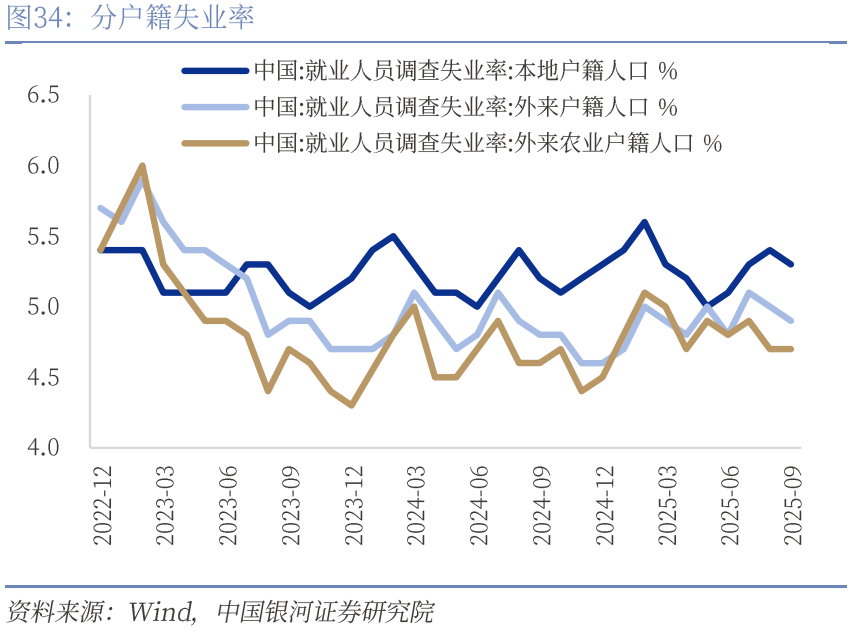
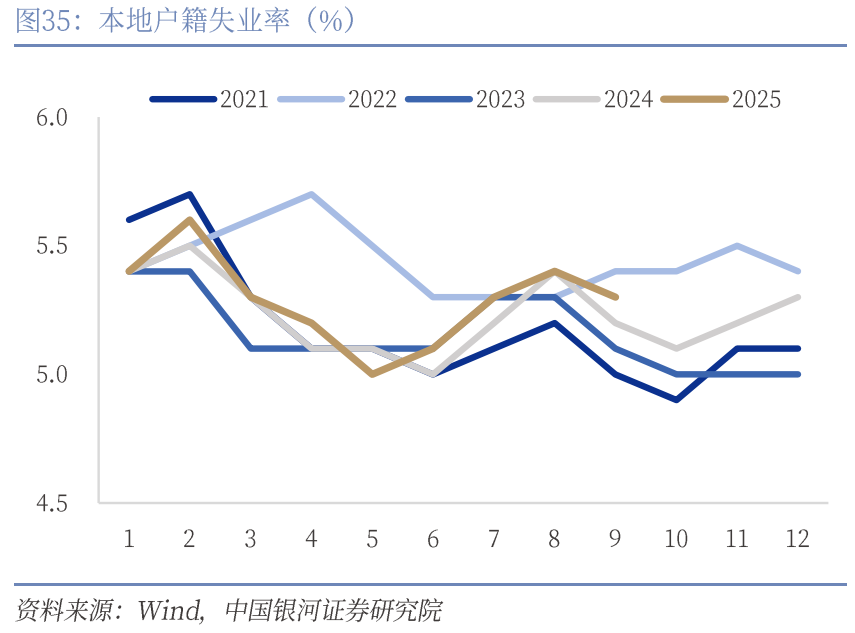
安闲率下行但同比仍有进步。前三季度,寰球城镇造访安闲率平均值为5.2%(前值5.3%,旧年同期5.1%)。9月份,寰球城镇造访安闲率为5.2%,比上月下跌0.1个百分点。土产货户籍劳能源造访安闲率为5.3%;外来户籍劳能源造访安闲率为4.9%,其中外来农业户籍劳能源造访安闲率为4.7%。31个大城市城镇造访安闲率为5.2%,比上月下跌0.1个百分点。
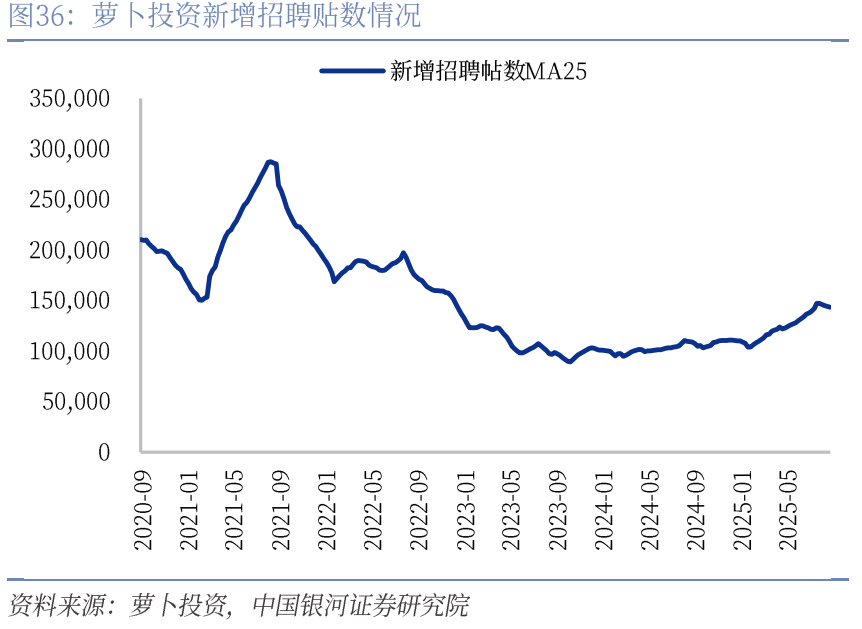
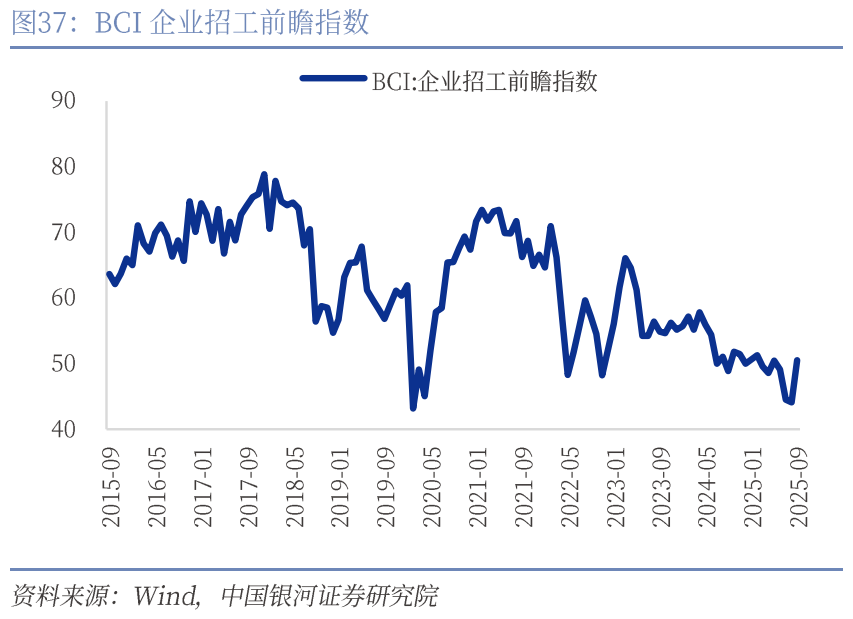
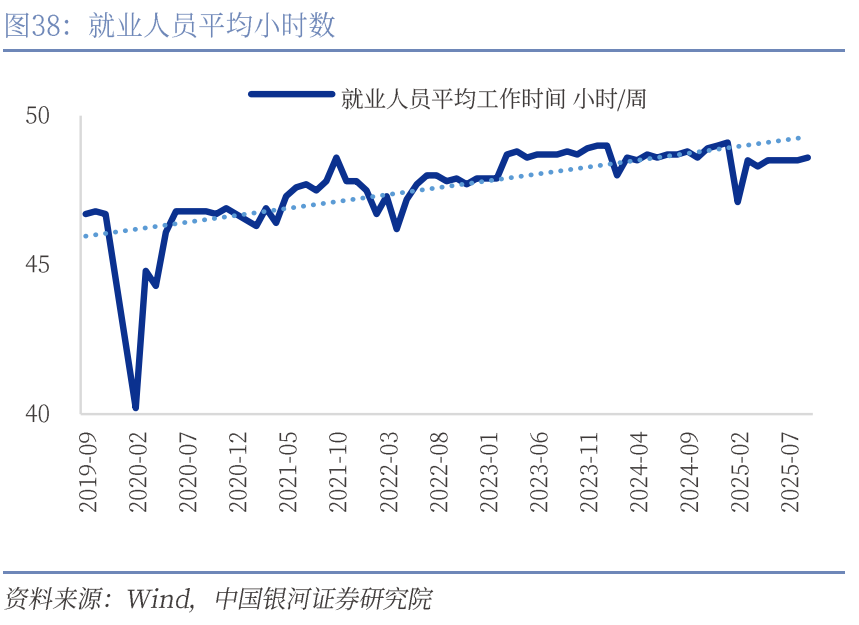
分娩的鉴定进步外来用工需求。分户籍来看9月城镇户籍安闲率和外来户籍安闲率均有所下跌。咱们合计最主要的身分即是执续的“抢出口”和“抢两新”较大幅度的拉动了工业分娩水平,因此让管事用工需求保执较高韧性。BCI企业招工前瞻指数9月上升至50.49%,较前值加多6.42pct。不外无论是城镇造访安闲率照旧土产货户籍安闲率,均高于旧年同期以及历史均值水平,现在管事商场仍濒临较大压力。
后生安闲情况需要温雅。翌日出口的不细目性仍然存在,对外向型用工需求的压制也会执续。同期2025年高校毕业生预计1222万东谈主,重复2023年离校未管事东谈主员行将失去应届毕业生身份,导致暑期毕业岑岭对管事商场压力增大。8月18-24岁后生安闲率录得18.9%,高于旧年同期的18.8%。后生群体管事压力仍然较大。“稳管事”的底线念念维是不雅测计谋的关键之一。
投稿、商务配合,可推测:xcf@stcn.com
- END -
]article_adlist-->本文所说起的任何资讯和信息,仅为作家个东谈主不雅点抒发或关于具体事件的解释,不组成推选及投资坑诰,不代表本社不雅点。投资者应自行承担据此进行投资所产生的风险及后果。 ]article_adlist-->《新金钱》杂志10月号《硅基新贵崛起 京东方之父再战江湖
陕民企黑马冲击上市》
 海量资讯、精确解读,尽在新浪财经APP